Domain polarisierung.de kaufen?
Wir ziehen mit dem Projekt
polarisierung.de um.
Sind Sie am Kauf der Domain
polarisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain polarisierung.de kaufen?
Was sind die Merkmale und Vorteile einer neutralen Standpunkt in einer Diskussion oder Debatte?
Ein neutraler Standpunkt ermöglicht es, objektiv und unvoreingenommen zu argumentieren, ohne persönliche Emotionen einzubeziehen. Dadurch können alle Seiten einer Diskussion fair gehört und berücksichtigt werden. Zudem fördert Neutralität eine konstruktive und sachliche Debatte, die zu einem besseren Verständnis und möglicher Lösungen führen kann. **
Was sind die wichtigsten Prinzipien, um Neutralität in einer Debatte oder Diskussion zu wahren?
Die wichtigsten Prinzipien, um Neutralität in einer Debatte oder Diskussion zu wahren, sind objektive und sachliche Argumentation, das Zuhören und Respektieren anderer Meinungen sowie das Vermeiden von persönlichen Angriffen und Voreingenommenheit. Es ist wichtig, Fakten von Meinungen zu trennen und sich auf das Thema der Diskussion zu konzentrieren, ohne Emotionen oder Vorurteile einzubringen. Neutralität bedeutet auch, sich bewusst zu sein, dass es verschiedene Perspektiven gibt und diese respektvoll zu behandeln. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Argument-Hemd - 41Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brünig, Sascha: Kontroverse SicherheitKontroverse Sicherheit , Mitte der 1970er Jahre geriet die Kernenergie in der Bundesrepublik vor dem Hintergrund wachsender gesellschaftlicher Widerstände in eine tiefgreifende Krise. Die Träger der kerntechnischen Infrastruktur, insbesondere Energiewirtschaft und Herstellerindustrie, reagierten zunächst zögerlich, ab Anfang der 1980er Jahre jedoch zunehmend entschieden auf den Verlust der nuklearen Zukunft. In ihrem Versuch, der Kernenergie neue Perspektiven zu eröffnen, bauten sie die atomare Stromerzeugung zu einem umfassenden Sicherheitsversprechen für eine Gesellschaft auf, die sich in den Dekaden nach dem Ende des Nachkriegsbooms mit einer Vielzahl ökonomischer und ökologischer Krisenphänomene konfrontiert sah. Zugleich arbeiteten die Akteure der Nuklearwirtschaft daran, die mit der Kernenergie verbundenen Risiken durch eine vertrauensbildende Kommunikationsstrategie zu entkräften und so gesellschaftliche Ängste einzudämmen. Sascha Brünig zeigt, dass die Maßnahmen den Abstieg der Atomindustrie nicht aufhalten konnten. Und doch trug die Öffentlichkeitsarbeit durch die Herausbildung ökonomischer und ökologischer Effizienzversprechen dazu bei, energie- und umweltpolitische Diskurse nachhaltig zu beeinflussen. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20250201, Titel der Reihe: Vierteljahrschrift für Sozial- und Wirtschaftsgeschichte, Beihefte (VSWG-B)#261#, Autoren: Brünig, Sascha, Seitenzahl/Blattzahl: 252, Abbildungen: 5 schwarz-weiße Abbildungen, 1 schwarz-weiße Tabellen, Keyword: Atomkraft; Atompolitik; Atomwirtschaft; Bundesrepublik Deutschland; Energiepolitik; Geschichte der Kernenergie; Kernenergie; Kulturgeschichte der Technik; Public Relations; Reaktorsicherheit; Risiko; Sicherheit; Sicherheitsgeschichte; Technikgeschichte, Fachschema: Deutsche Geschichte / Sozialgeschichte~Deutsche Geschichte / Wirtschaft~Wirtschaftsgeschichte, Fachkategorie: Geschichte, Warengruppe: HC/Geschichte/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 29, Gewicht: 571, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
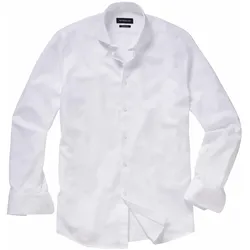
Argument-Hemd - 40Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Merkmale, die einen neutralen Standpunkt in einer Diskussion oder Debatte definieren?
Ein neutraler Standpunkt in einer Diskussion oder Debatte zeichnet sich durch Objektivität aus, ohne persönliche Vorurteile oder Emotionen. Es bedeutet, alle Argumente und Perspektiven fair zu berücksichtigen, ohne voreingenommen zu sein. Neutralität erfordert auch eine kritische Analyse der Fakten und eine Bereitschaft, die eigene Meinung zu überdenken. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **


Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Argument-Hemd - 41Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Merkmale und Vorteile einer neutralen Standpunkt in einer Diskussion oder Debatte?
Ein neutraler Standpunkt ermöglicht es, objektiv und unvoreingenommen zu argumentieren, ohne persönliche Emotionen einzubeziehen. Dadurch können alle Seiten einer Diskussion fair gehört und berücksichtigt werden. Zudem fördert Neutralität eine konstruktive und sachliche Debatte, die zu einem besseren Verständnis und möglicher Lösungen führen kann. **
-
Was sind die wichtigsten Prinzipien, um Neutralität in einer Debatte oder Diskussion zu wahren?
Die wichtigsten Prinzipien, um Neutralität in einer Debatte oder Diskussion zu wahren, sind objektive und sachliche Argumentation, das Zuhören und Respektieren anderer Meinungen sowie das Vermeiden von persönlichen Angriffen und Voreingenommenheit. Es ist wichtig, Fakten von Meinungen zu trennen und sich auf das Thema der Diskussion zu konzentrieren, ohne Emotionen oder Vorurteile einzubringen. Neutralität bedeutet auch, sich bewusst zu sein, dass es verschiedene Perspektiven gibt und diese respektvoll zu behandeln. **
-
Was sind die wichtigsten Merkmale, die einen neutralen Standpunkt in einer Diskussion oder Debatte definieren?
Ein neutraler Standpunkt in einer Diskussion oder Debatte zeichnet sich durch Objektivität aus, ohne persönliche Vorurteile oder Emotionen. Es bedeutet, alle Argumente und Perspektiven fair zu berücksichtigen, ohne voreingenommen zu sein. Neutralität erfordert auch eine kritische Analyse der Fakten und eine Bereitschaft, die eigene Meinung zu überdenken. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Brünig, Sascha: Kontroverse SicherheitKontroverse Sicherheit , Mitte der 1970er Jahre geriet die Kernenergie in der Bundesrepublik vor dem Hintergrund wachsender gesellschaftlicher Widerstände in eine tiefgreifende Krise. Die Träger der kerntechnischen Infrastruktur, insbesondere Energiewirtschaft und Herstellerindustrie, reagierten zunächst zögerlich, ab Anfang der 1980er Jahre jedoch zunehmend entschieden auf den Verlust der nuklearen Zukunft. In ihrem Versuch, der Kernenergie neue Perspektiven zu eröffnen, bauten sie die atomare Stromerzeugung zu einem umfassenden Sicherheitsversprechen für eine Gesellschaft auf, die sich in den Dekaden nach dem Ende des Nachkriegsbooms mit einer Vielzahl ökonomischer und ökologischer Krisenphänomene konfrontiert sah. Zugleich arbeiteten die Akteure der Nuklearwirtschaft daran, die mit der Kernenergie verbundenen Risiken durch eine vertrauensbildende Kommunikationsstrategie zu entkräften und so gesellschaftliche Ängste einzudämmen. Sascha Brünig zeigt, dass die Maßnahmen den Abstieg der Atomindustrie nicht aufhalten konnten. Und doch trug die Öffentlichkeitsarbeit durch die Herausbildung ökonomischer und ökologischer Effizienzversprechen dazu bei, energie- und umweltpolitische Diskurse nachhaltig zu beeinflussen. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20250201, Titel der Reihe: Vierteljahrschrift für Sozial- und Wirtschaftsgeschichte, Beihefte (VSWG-B)#261#, Autoren: Brünig, Sascha, Seitenzahl/Blattzahl: 252, Abbildungen: 5 schwarz-weiße Abbildungen, 1 schwarz-weiße Tabellen, Keyword: Atomkraft; Atompolitik; Atomwirtschaft; Bundesrepublik Deutschland; Energiepolitik; Geschichte der Kernenergie; Kernenergie; Kulturgeschichte der Technik; Public Relations; Reaktorsicherheit; Risiko; Sicherheit; Sicherheitsgeschichte; Technikgeschichte, Fachschema: Deutsche Geschichte / Sozialgeschichte~Deutsche Geschichte / Wirtschaft~Wirtschaftsgeschichte, Fachkategorie: Geschichte, Warengruppe: HC/Geschichte/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 29, Gewicht: 571, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Argument-Hemd - 40Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Argument-Hemd - 46Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Argument-Hemd - 45Es gibt Momente, da braucht es ein schlichtes, formelles Hemd. Wichtig ist, dass die Qualität dann stimmt, Haut/Unterziehshirt nicht durchschimmern und das Hemd selbst nach Stunden noch frisch wirkt. Dafür ist der Stoff in Panama-Bindung gewebt, etwas dichter, als Sie es sonst von Ihren Hemden gewohnt sind, die Struktur bricht das Licht leicht und wirkt edel. Die feinen Baumwollgarne tun ihr Übriges. Mit teuren und sorgsam polierten Schuhen ein Party-Highlight. Ist der Klassiker zum Anzug und ein leises, aber gutes Argument in Verhandlungen.89,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.